법인리스차 비용처리, 리스료 전액보다 업무사용 증빙이 먼저입니다
법인리스차는 월 리스료를 냈다고 전액이 자동으로 비용 인정되는 구조가 아닙니다. 업무용승용차 관련비용의 범위, 업무전용자동차보험, 업무사용비율과 임차료 중 감가상각비 상당액 한도를 정리했습니다.
법인리스차는 월 리스료를 냈다고 전액이 자동으로 비용 인정되는 구조가 아닙니다. 업무용승용차 관련비용의 범위, 업무전용자동차보험, 업무사용비율과 임차료 중 감가상각비 상당액 한도를 정리했습니다.
리스차를 중도에 처분하려면 차량 시세만 볼 수 없습니다. 리스사 중도해지금·매입금·승계조건과 실제 매각가를 같은 날짜 기준으로 비교해야 합니다. 손해를 줄이는 계산 순서를 정리했습니다.
리스차 자동차세는 일반 자가용처럼 무조건 운전자가 직접 내는 구조가 아닙니다. 등록상 소유자와 계약상 비용 부담자를 구분하고, 리스료·별도 청구·만기 인수 후 연납까지 확인하는 방법을 정리했습니다.
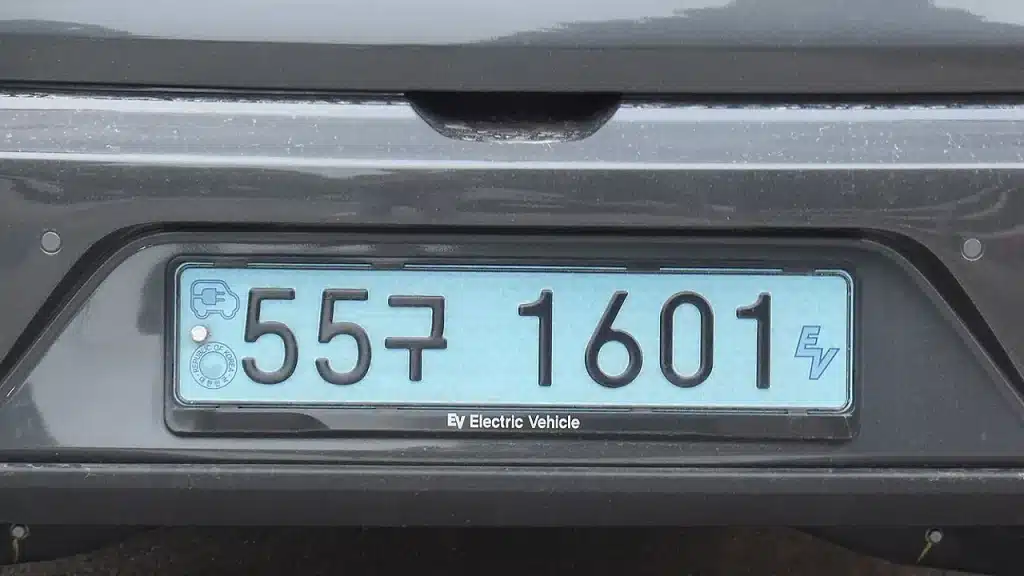
리스차 번호판을 잃어버리면 운행을 멈추고 분실·도난 여부를 신고한 뒤 리스사와 등록관청의 위임·재발급 절차를 따라야 합니다. 차량 소유자가 리스사이므로 개인 소유 차량과 필요한 서류가 다를 수 있습니다.
자동차 리스는 초기 납부액만이 아니라 월 리스료·보험·세금·주행거리·중도해지·만기 인수 비용을 계약 전체 기간으로 계산해야 합니다; 사업자 비용처리는 개인 상황에 따라 달라 세무 확인이 필요합니다; 이 글은 리스차 번호판·명의 변경에 범위를 한정합니다.
리스차 자동차세의 납세의무자는 등록 명의와 계약 구조에 따라 결정되고, 실제 사용자가 리스료나 별도 청구로 부담할 수 있습니다. 고지서의 납세자·과세기간·차량과 계약서를 함께 확인해야 합니다.
리스차 만기 인수는 인수가격만 볼 것이 아니라 잔존가치·세금·등록·보험·정비·중고 시세를 합쳐 반납·재리스와 비교해야 합니다. 명의 이전과 담보 해지 절차도 리스사 일정에 맞춰야 합니다.
리스 승계는 차량만 넘기는 거래가 아니라 남은 월 리스료·잔존가치·보증금·약정거리까지 계약을 이어받는 절차입니다. 승계 전 양도자와 승계자가 각각 확인할 비용과 심사 항목을 정리했습니다.
자동차 리스는 초기 납부액만이 아니라 월 리스료·보험·세금·주행거리·중도해지·만기 인수 비용을 계약 전체 기간으로 계산해야 합니다; 사업자 비용처리는 개인 상황에 따라 달라 세무 확인이 필요합니다; 이 글은 리스 장단점 총비용에 범위를 한정합니다.